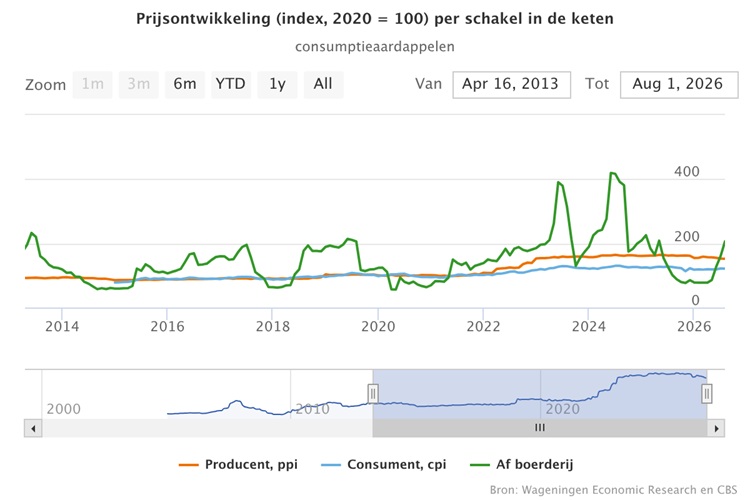
De stijgende winkelprijs voor aardappelen toont het herstel van de markt, die na vorig seizoen erg slecht was als gevolg van overaanbod. De prijsindex af-boerderij voor aardappelen laat een sterk herstel zien en komt uit op 206 punten in augustus 2026. De producentenprijsindex daalt nog licht naar 152 punten en de consumentenprijsindex stijgt weer enigszins in augustus 2026, tot 121 punten.
De onderstaande grafiek geeft de prijsontwikkeling per schakel in de keten weer.
Consumentenprijsindex
De consumentenprijsindex van aardappelen kwam in augustus 2026 uit op 121 punten. Dat is een stijging van twee procent ten opzichte van het prijsniveau van juni 2026, maar nog altijd circa vier procent lager dan het niveau van net vóór de grote oogst van vorig jaar, toen de consumentenprijsindex op 126 punten uitkwam in augustus.
Dit duidt op een voorzichtig herstel in de markt, die door het overaanbod van aardappelen als gevolg van de grote oogst van 2025 ernstig was verstoord. In het algemeen geldt dat de consumentenprijsindex de trend in af-boerderijprijzen volgt, zij het met een kleine vertraging en een sterk gedempt effect, doordat de meeste aardappelen op contract worden verkocht. De normaliter dalende prijstrend na de oogst in juli/augustus door het nieuwe aanbod op de markt was dit jaar niet zichtbaar. Door de extreme droogte in de afgelopen zomermaanden werd de prijs aan de boer opgedreven, en de effecten daarvan werken met enige vertraging en een gedempt effect door in de consumentenprijs.
Prijsindex af-boerderij
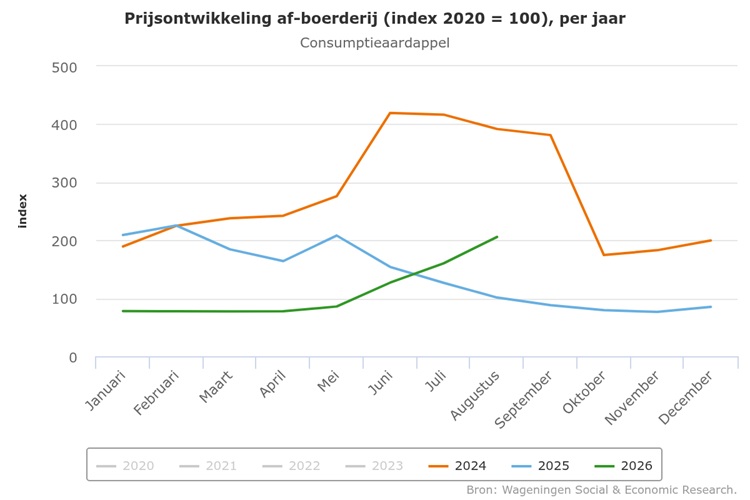
De prijsindex af-boerderij toonde een sterke stijging van 62 procent. Ze ging van 127 punten in juni 2026 naar 206 punten in augustus. Ten opzichte van augustus 2025 is dat een stijging van maar liefst 103 procent. Aan het begin van dit jaar stonden de prijzen nog op circa 78 punten. Deze ontwikkeling laat zien dat de situatie van extreem lage prijzen als gevolg van het overaanbod door de recordoogst van 4,4 miljoen ton in 2025 is gekeerd.
Naar aanleiding van de genoemde recordoogst besloten veel akkerbouwers om over te stappen op andere gewassen, wat resulteerde in een daling van het aardappelareaal voor consumptieaardappelen: van 82.700 hectare in 2025 naar 70.200 hectare in 2026 (Centraal Bureau voor de Statistiek). Het kleinere areaal en de extreem droge zomermaanden zorgden voor stijgende aardappelprijzen. De stijgende prijzen waren al zichtbaar in juni, toen er meer geld is betaald voor de oude oogst omdat de groei en oogst van nieuwe aardappelen achterbleef.
Inmiddels zijn alle aardappelen geoogst, en het blijkt inderdaad dat de oogst van dit jaar in heel Noordwest-Europa ruim drie miljoen ton lager uitvalt dan die van vorig jaar. Voor heel Europa geldt dat de oogst ongeveer 15 miljoen ton lager uitvalt dan die van vorig jaar. Waarschijnlijk komt hij niet boven de veertig miljoen ton uit. De mate waarin aardappeltelers profiteren van de hogere prijzen als gevolg van een beperkt aanbod verschilt. Telers van vrije aardappelen die hun planten hebben kunnen beregenen en daarmee de kwaliteit op peil hebben kunnen houden, profiteren het meest van de prijsstijgingen. Voor telers die geen beregeningsmogelijkheden hadden, is het al een uitdaging om de gecontracteerde volumes te leveren, waardoor zij nauwelijks van het prijsherstel op de markt kunnen profiteren.
Producentenprijsindex
De producentenprijsindex liet nog geen duidelijk prijsherstel zien. Het prijsniveau daalde met afgerond twee procent: van 155 punten in juni naar 152 in augustus 2026. Dit niveau lag bijna zeven procent onder het niveau van augustus 2025. De daling in prijsniveau zwakt wel af, de verwachting is dat ook de producentenprijsindex voorzichtig zal herstellen in de komende maanden. Dat herstel van de producentenprijsindex bleef in augustus nog uit. Dit omdat een groot deel van de aardappelen voor verwerking op contract is gekocht en de contractprijzen voor de oogst van 2026 nog niet zo hard zijn gestegen als de prijzen voor aardappelen op de vrije markt.
Bovendien wordt de producentenprijsindex voor een belangrijk deel bepaald door productiekosten, zoals de kosten met betrekking tot pootgoed, machineonderhoud en logistieke kosten. Deze blijven naar verwachting als gevolg van de instabiliteit in de wereldeconomie relatief hoog.
Verwerkende industrie
De aardappelverwerkende industrie verwerkte in de afgelopen twaalf maanden (augustus 2025 tot augustus 2026) circa 3,6 miljoen ton aardappelen, volgens de verwerkingscijfers die gepubliceerd zijn door de Vereniging voor de Aardappelverwerkende Industrie. In vergelijking met dezelfde periode van vorig jaar is dat een vermindering van circa drie ton. De maanden januari tot en met mei 2026 tonen een aanzienlijke daling ten opzichte van diezelfde maanden in 2025.
Met name in april is het verschil groot. In april 2026 werd er slechts 293.400 ton aardappelen verwerkt, tegenover 367.300 ton in april 2025. Dit is het laagste niveau voor april sinds het coronajaar 2020, en dat is tekenend voor de crisis in de aardappelsector in het afgelopen jaar. In juni, juli en augustus 2026 herstelde het verwerkingsniveau weer enigszins.
Bron: Agrimatie